 FR
 EN
 UA
 PL
 DE
 IT
 ES
KSE Methods Economics Seminar: як перевірити ідентифікацію VAR
Site web
Organisé par
À propos de l’événement
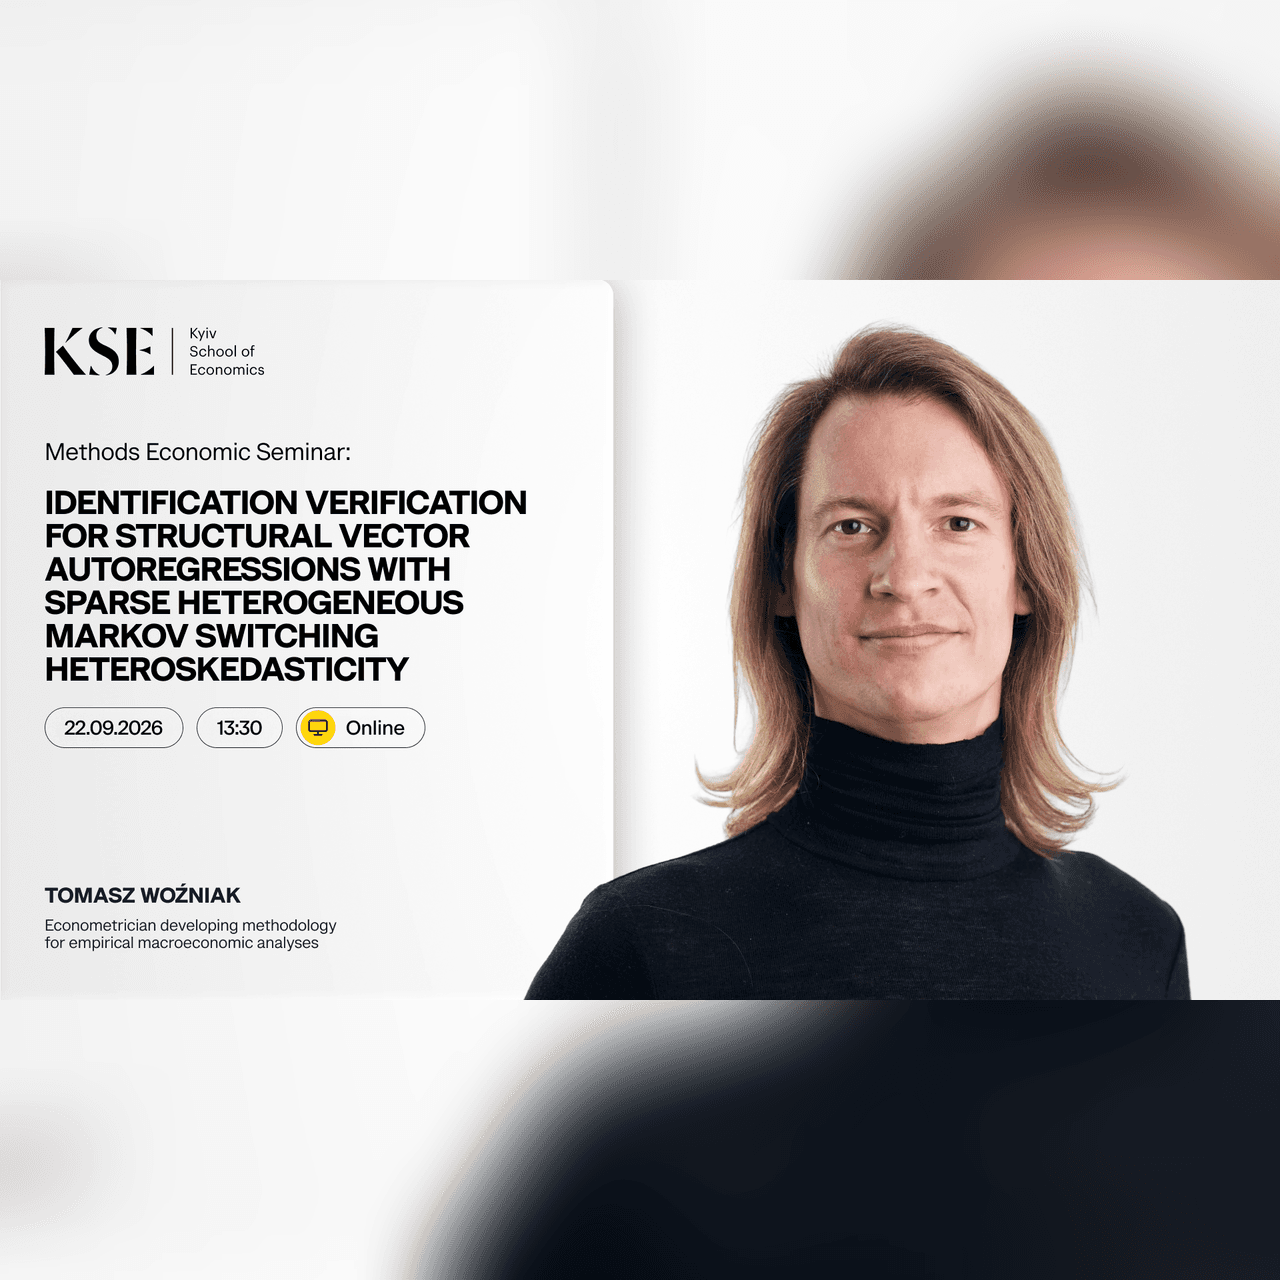
Коли економічна модель справді дозволяє розрізнити причину й наслідок? На дослідницькому семінарі економетрист Томаш Возняк розглянув перевірку ідентифікації структурних векторних авторегресій.
У центрі розмови — модель із неоднорідною марковською зміною дисперсій, яка допомагає оцінювати структурні шоки та перевіряти припущення про дані. Семінар був онлайн і буде особливо цікавим тим, хто працює з макроекономічними моделями та прикладною економетрикою.
Programme
Lieu
En ligne